
Vorhaltefinanzierung: Der Countdown läuft
09.09.2026
Der Befund fällt ernüchternd aus: Die Vorhaltevergütung stellt kein zusätzliches Geld für Vorhaltung bereit, bleibt mittelbar fallzahlabhängig und verlagert Mengen-, Demografie- und Rechtsrisiken einseitig auf die Krankenhäuser. Die Zielsetzungen, wie die Entkopplung von Menge und Erlösen, Sicherung insbesondere ländlicher Krankenhäuser usw., werden im Wesentlichen nicht erreicht.
Bis die Vorhaltefinanzierung ihre volle Finanzwirksamkeit erreicht, vergehen noch mehrere Jahre. Die folgende Übersicht zeigt die wichtigsten Stationen bis zum Regelbetrieb im Jahr 2030.
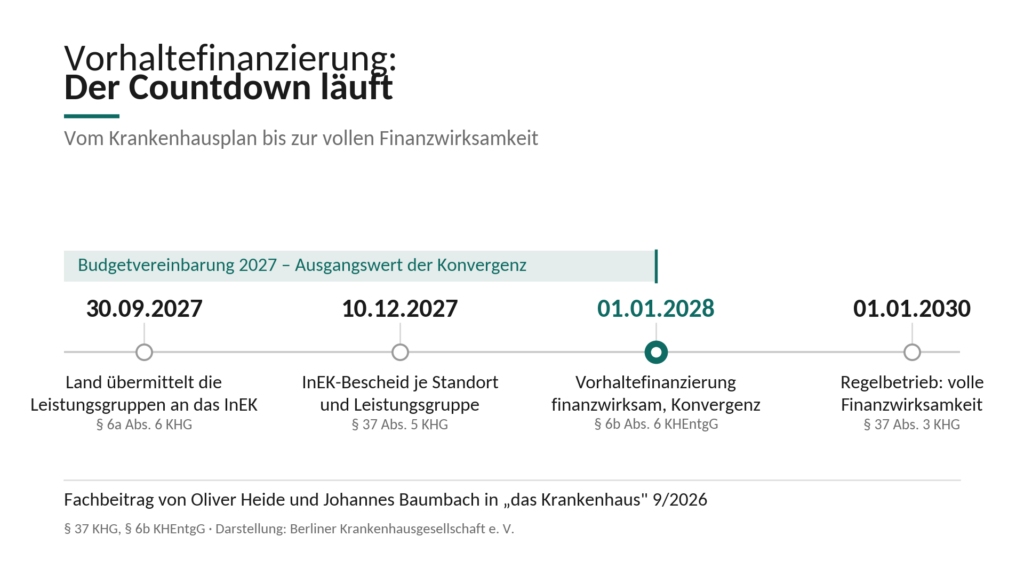
Vorhaltefinanzierung: Vom Krankenhausplan bis zur vollen Finanzwirksamkeit.
Keine Finanzierung von Strukturen, sondern ein neuer Verteilungsschlüssel
Zum 1. Januar 2028 wird die Vorhaltefinanzierung finanzwirksam, ab 2030 gilt der Regelbetrieb. Die gesetzliche Mechanik ist keine klassische Finanzierung von Bereitschaft, Personalbesetzung oder Mindeststandards. Sie zerlegt die bestehende DRG-Vergütung pauschal in einen residualen fallbezogenen Anteil und Vorhaltebewertungsrelationen. Ein Krankenhaus erhält also nicht deshalb ein höheres Vorhaltebudget, weil es eine rund um die Uhr besetzte Struktur mit hohen Fixkosten betreibt, sondern weil ihm die Leistungsgruppe zugewiesen ist und sein aus Fallzahl und Vorhalte-Case-Mix gebildetes Standortprodukt einen entsprechenden Anteil am landesweiten Topf begründet.
Für die Praxis zentral ist eine Klarstellung, die im Beitrag ausdrücklich hervorgehoben wird: Die Höhe der Vorhaltevergütung orientiert sich an den DRGs der tatsächlich erbrachten Fälle, nicht an der Leistungsgruppe als solcher. Die Zuweisung der Leistungsgruppe sichert lediglich den Zugang zur Vorhaltefinanzierung. Auch der wirtschaftliche Druck sinkt damit nicht: Kosten-Erlös-Schere, unzureichende Investitionsförderung und nicht refinanzierte Tarifsteigerungen bleiben bestehen.
Eingefrorene Datenbasis: 21 Millionen Euro fehlen in Berlin
Das Landesvorhaltevolumen für die Jahre 2028 und 2029 beruht auf den Leistungsdaten nach § 21 KHEntgG des Jahres 2024. Erst ab 2030 wird die Datenbasis fortgeschrieben, dann mit zwei Jahren Verzug. Jede Leistungsentwicklung oberhalb des Niveaus von 2024 bleibt zunächst unberücksichtigt.
Die Simulationsrechnungen der BKG verdeutlichen, was das für Berlin bedeutet: Würde das Landesvorhaltevolumen statt auf den Daten 2024 auf den Daten 2025 berechnet, fiele das Berliner Vorhaltebudget um rund 21 Millionen Euro höher aus. Dieser Betrag – der Vorhalteanteil des Leistungszuwachses eines einzigen Jahres – fehlt den Berliner Krankenhäusern ab 2028 strukturell, obwohl die zugrunde liegenden Leistungen erbracht werden. In einer wachsenden Stadt tragen die Krankenhäuser damit das Morbiditäts- und Demografierisiko, obwohl es systematisch in die Finanzierungsverantwortung der Kostenträger gehört. Erlösmindernd wirkt zusätzlich die geplante Ausweitung der Hybrid-DRGs von rund 1,0 auf 1,5 Millionen Fälle bundesweit, da diese Fälle bereits aus der Datenbasis herausgerechnet werden.
Der 20-Prozent-Korridor: Wenn das eigene Budget vom Verhalten Dritter abhängt
Den Anteil des einzelnen Standortes am Landesvorhaltevolumen ermittelt das InEK nach § 37 Absatz 2 KHG. Bewegt sich die aktuelle Fallzahl im Korridor von 80 bis 120 Prozent des Referenzwerts, wird die zuletzt berücksichtigte Fallzahl fortgeschrieben; außerhalb des Korridors wird die Ist-Fallzahl des Vorjahres angesetzt. Anschließend werden sämtliche Standortprodukte neu normiert.
Eine Modellrechnung der BKG zeigt die Folgen: Krankenhäuser können in Abhängigkeit der Entwicklungen in anderen Krankenhäusern Vorhaltebudgets verlieren, ohne selbst den Korridor verlassen zu haben. Hinzu kommen Neuberechnungen aufgrund besonderer Ereignisse – etwa der Aufhebung einer Leistungsgruppenzuweisung, gemeldeter Fusionen oder gerichtlich erstrittener Zuweisungen, bei denen der Korridor nicht gilt. Planung und Steuerung ist kaum noch möglich. Übermittelt ein Bundesland Planfallzahlen an das InEK, werden diese zur Ermittlung der Standortanteile herangezogen, einen Korridor gibt es denn nicht.
Die Budgetvereinbarung 2027 wirkt bis 2030 nach
Um den Systemwechsel zu dämpfen, sieht das Gesetz für 2028 und 2029 eine Konvergenzphase vor, in der nur ein wachsender Anteil der Differenz zwischen bisherigem Budget und Zielbudget wirksam wird. Ausgangswert ist die Summe der für 2027 vereinbarten und genehmigten Vorhaltebewertungsrelationen. Damit erhält die prospektive Budgetvereinbarung 2027 eine Bedeutung, die bis 2030 reicht – die Verhandlungen werden absehbar streitbehaftet.
Überlagert wird die Konvergenz durch das Gebot der Finanzneutralität auf Landesebene: Konvergenzbedingte Überhänge werden im Folgejahr vom Landesvorhaltevolumen abgezogen, bevor dieses auf die Leistungsgruppen verteilt wird – und damit über alle Standorte und Leistungsgruppen hinweg sozialisiert. Mehrleistungen in einem Bereich können so das Vorhaltebudget in einem ganz anderen absenken.
Verschärft wird die Lage durch das Umfeld. Mit dem am 10. Juli 2026 beschlossenen GKV-Beitragssatzstabilisierungsgesetz wird der Anstieg der Krankenhausvergütung für die Jahre 2027 bis 2029 auf die Grundlohnrate abzüglich eines Prozentpunkts begrenzt; hinzu kommen die Deckelung des Pflegebudgets und das Auslaufen des Rechnungszuschlags zum 1. November 2026. Die Budgetdeckelung trifft damit exakt auf die Umstellungsjahre.
Notwendige Nachjustierungen
Aus Sicht der Verfasser wäre eine konzeptionelle Neuausrichtung der Vorhaltefinanzierung geboten. Solange diese nicht auf der Reformagenda steht, sind zumindest Nachjustierungen erforderlich, damit die Umsetzung nicht zu zusätzlichen wirtschaftlichen Risiken und noch streitbelasteteren Verhandlungen führt.
Fazit: Jetzt auf den Prüfstand, nicht erst nach dem Scharfschalten
Die geringen Vorteile eines für ein Jahr fixen Budgets innerhalb enger Grenzen werden mit hoher Komplexität, geringer Planbarkeit, schwierigen Anreizmechanismen und zusätzlichen wirtschaftlichen Risiken bezahlt. Die gesetzlich vorgesehene Evaluation der Krankenhausreform nach § 427 SGB V zum 31. Juli 2027 und zum 31. Dezember 2028 kommt zu spät: Zum ersten Termin liegen noch keinerlei Erfahrungen mit der Vorhaltevergütung vor, zum zweiten ist die Umsetzung bereits in vollem Gange. Die Vorhaltefinanzierung gehört deshalb jetzt auf den Prüfstand – vor dem Scharfschalten zum 1. Januar 2028.
Die BKG wird die Umsetzung weiter fachlich begleiten und ihre Mitgliedskrankenhäuser über die nächsten Schritte informieren.